芯片、稀土、技术管制,想必大家已经在新闻头条看到很多了。脱钩、关税、管制,今年以来,这些产业似乎一直围绕这些越来越尖锐的词打转,每一次交锋,都好像在把中美关系绷得更紧。但谁也没想到,给紧绷的关系留出缓和空间的,却是一笔最传统的生意:大豆。

美国大豆
7月,中国从美国进口大豆111万吨,同比增长1.5倍。这是去年年底中美恢复采购后,相关订单转化为实际到港货物的结果。9月之后交付的新季订单也有明显增长,截至8月20日,中国已登记的新季订单为678.9万吨,去年这个时候为0。更为重要的WhatsApp网页版是,根据查到的最新数据,仅8月14日至20日这一周,我国净增新季美豆订单110.1万吨,比前一周增加了将近1/5。
不过,关系缓和不等于恢复原来的市场格局。今年前7个月,中国从美国进口的大豆总量为1029万吨,同比仍然下降了三成。
事实上,大豆产业已经成为中美博弈中非常另类的存在,既充当中美博弈的“反制工具”,又能成为关系紧张时的粘合剂。这种“既首当其冲,又最先受益”的复杂关系,让大豆政策的每一次改变都充满戏剧性。
大豆贸易不仅是国际贸易的焦点,也是互联网热搜的常客。一种很普遍的说法是,中国大豆高度依赖进口,是因为豆种被外国控制了。但这种解释很难说清另一个看似矛盾的现实:中国一边每年大量进口大豆,一边又能在贸易摩擦中把大豆变成反制美国的筹码。看似被动的进口依赖背后,显然还有一本更复杂的账。
中国需要大豆,美国更需要中国市场
讲中美大豆贸易之前,我们要明确,大豆为什么对中国这么重要?
因为它直接关系到中国人的“油瓶子”和“肉盘子”。首先是食用油,豆油占中国食用植物油消费的40%到45%,大约为1700万吨,相当于1.3个西湖的体积。
其次是肉。可以说,我们吃的每一口肉,背后都有进口大豆的支撑。大豆榨油后的副产品豆粕,是公认的优质饲料蛋白来源。中国养殖业90%的饲料蛋白都依赖豆粕。2025年,中国的豆粕消耗量更是突破了8000万吨。每养出1公斤猪肉,就需要消耗约0.3公斤豆粕。
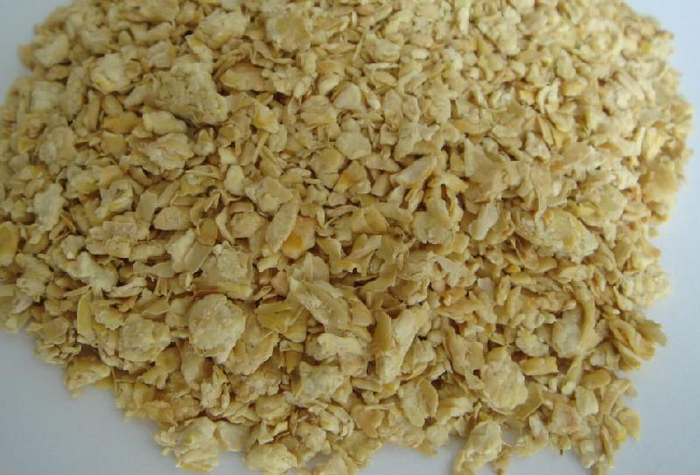
豆粕
时间回到2018年。美国依据“301调查”对中国商品加征关税。中国随即宣布,对美国大豆、汽车等商品加征25%关税,并于当年7月6日正式生效。叠加原有3%的最惠国税率,美国大豆进入中国的名义税率升至28%。
影响几乎是即时的。在2018年10月至2019年3月这6个月里,中国进口的美国大豆不足上一年同期的1/9。要知道,美国几乎每年都要向外出口一半产量的大豆,而中国每年又买走其出口量的一半。
大豆和玉米是美国最主要的农作物,仅这两项的现金收入就占整体的46%。中国对美大豆进口的暴跌,迫使美国寻找新的买方来消化这部分存量,但要让其他买家多接货,就需要在价格上让步。
美国大豆通常在春季播种、秋季集中收获。它不是工业品,不是中国停止采购,美国就能减少生产。因此,一旦出口量减少,冲击就会沿着“大豆价格—仓储—农场收入—银行贷款—下一季种植”迅速传导,并进一步传导到美国粮商、铁路、港口和农村就业。
2018年贸易战爆发后,美国连续两年推出总规模达280亿美元的农业救助方案,当年直接针对大豆的专项补贴就高达70亿美元。要知道,当年美国对华大豆出口额减少约92亿美元,相当于美国用财政支出填补了中国市场没有购买的份额。
到了2020年,美国以不再对1600亿美元中国商品加征15%关税为让步,换取中美签署第一阶段经贸协议。此后两年,美国大豆对华出口明显恢复,但第一阶段协议覆盖的农产品采购最终只完成目标的约77%—83%。
都说历史是一个轮回,中美大豆贸易摩擦也是如此。2025年初,这个过程再次出现。美国又以芬太尼问题为由,对中国输美商品累计加征20%的关税,4月又对大部分中国商品加征34%的所谓“对等关税”。中国这边也不惯着,当年3月对美国大豆加征10%关税,到4月几乎停止采购美国的新季大豆。
这次贸易摩擦直到2025年10月才得到解决。作为交换,美国几乎修改了之前的一系列操作,比如把“芬太尼关税”下调10个百分点,24%的高额“对等关税”也暂停一年,还延长了部分301关税豁免。中国这边则承诺取消对美国大豆加征的10%关税,在2025年末采购至少1200万吨美国大豆,并在2026年至2028年每年采购至少2500万吨。